24 aug '26 “Duur” hoeft geen synoniem te zijn voor “gevaarlijk”
Is de S&P 500 met een koers-winstverhouding van 21 duur?
Zeggen dat de S&P 500 tegen een 21 keer de verwachte winst geen koopje is, is een open deur intrappen. Om onze energie te sparen, gaan we dat dan ook niet doen. Maar dit betekent geenszins dat we daarmee impliciet beweren dat de Amerikaanse beurs duur is.
Evenmin stellen we dat Amerikaanse aandelen aan de vooravond staan van een grote daling, al zouden we dat op regelmatige tijdstippen misschien beter wél doen. Want ooit hebben we het daarmee wel eens bij het rechte eind en is eeuwige roem ons deel. Om eeuwige roem is het ons echter niet te doen want ook de eeuwigheid is immers bijzonder tijdelijk. Vóór het trekken van al dan niet grote conclusies ontdoen we ons van alle emotie en vooringenomenheid en proberen we dit naakte cijfer 21 aan te kleden.
Deze bijdrage is iets technischer dan onze gebruikelijke blogs. Dat is bewust. Achter ogenschijnlijk eenvoudige vragen als "Is de S&P 500 duur?" schuilt een brede waaier aan statistische inzichten, historische analyses en waarderingsmethodes. We hopen dat deze informatie niet alleen een antwoord biedt op de vraag, maar ook een inkijk geeft in de kennis en het studiewerk die professioneel beleggen vereisen.
Wat is een normale koers-winstverhouding voor de S&P 500?
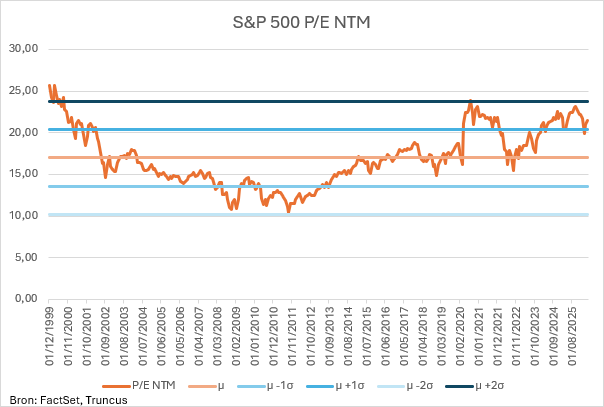
Sinds de start van dit millennium was de beurs nog het knappen van de internetballon aan het verteren en nog geen tien jaar later woedde de financiële crisis. De gemiddelde koers-winstverhouding bedroeg voor de volgende twaalf maanden (P/E NTM) van de S&P 500 ongeveer 17. De huidige multiple van 21 houdt dus een premie in van bijna 25% tegenover het gemiddelde van de voorbije 26 jaar en 5 maanden. Geen batje dus. In die periode ging de koers-winstverhouding, zoals altijd, behoorlijk op en neer. De gemiddelde afwijking ten opzichte van het gemiddelde bedraagt 3,4.
Uit onze lessen statistiek weten we dat natuurlijke en statistische fenomenen zich vlot laten benaderen door de normaalverdeling. In zo'n klokvormige verdeling bevindt ongeveer 68% van de waarnemingen zich tussen het gemiddelde minus één keer de standaardafwijking en het gemiddelde plus één keer de standaardafwijking, circa 34% aan elke kant (tabel 1).
Tabel 1
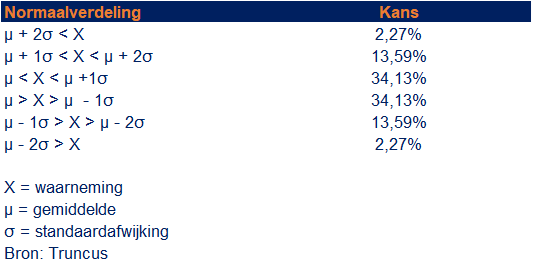
Voor de koers-winstverhouding betekent dit dat er 68% kans is op een koers-winstverhouding tussen afgerond 14 en 20. De empirische data voor de beschouwde periode tonen dat in 56% van de gevallen de koers-winstverhouding tussen 14 en 20 lag. In 20% van de gevallen lag de koers-winstverhouding onder de 14 (-1 keer de standaardafwijking), in 23% van de gevallen boven de 20 (+1 keer de standaardafwijking), terwijl de normaalverdeling aan elk een kans van ongeveer 16% zou toekennen (grafiek 1, tabel 2).
Grafiek 1
Tabel 2
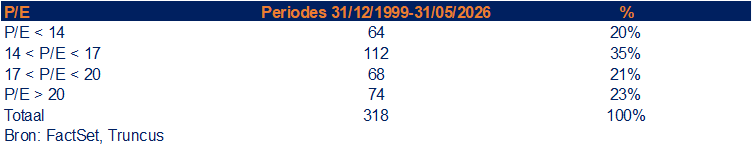
Een koers-winstverhouding die ongeveer één standaardafwijking boven het gemiddelde ligt, kan dus zowel volgens de normaalverdeling als op basis van de empirische observaties beschouwd worden als, nu ja, normaal. Tegelijk houdt dit wel in dat de kansen op een nóg hogere koers-winstverhouding slinken. Niet goedkoop dus.
Wat zegt de koers-winstverhouding over het toekomstige beursrendement?
Niet goedkoop valt te interpreteren als "de risico's nemen toe" en niet als "de beurs staat op het punt om (sterk) te corrigeren". In de voorbije 26 jaar en enkele maanden leverde de S&P 500 in de periode van 12 en 36 maanden, na een koers-winstverhouding van minder dan 20, in ongeveer 85% van de gevallen een positief rendement op. Na een koers-winstverhouding van meer dan 20 was er in respectievelijk 46% en 59% van de gevallen een positief rendement (tabel 3 en tabel 4). Een dubbeltje op zijn kant.
Tabel 3
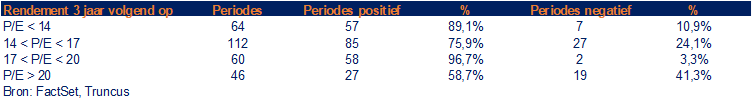
Tabel 4
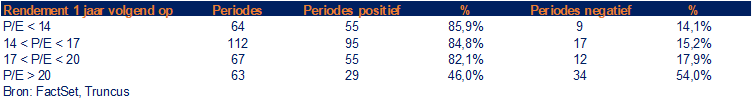
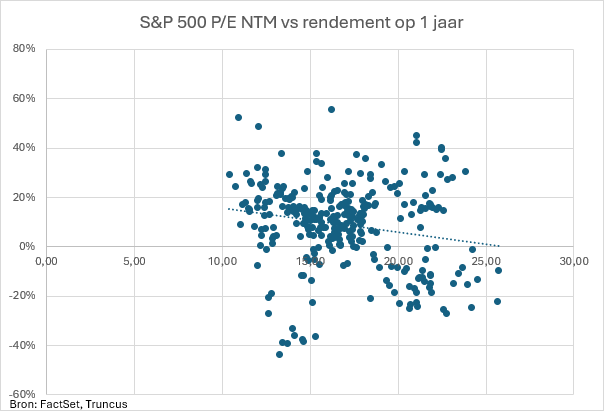
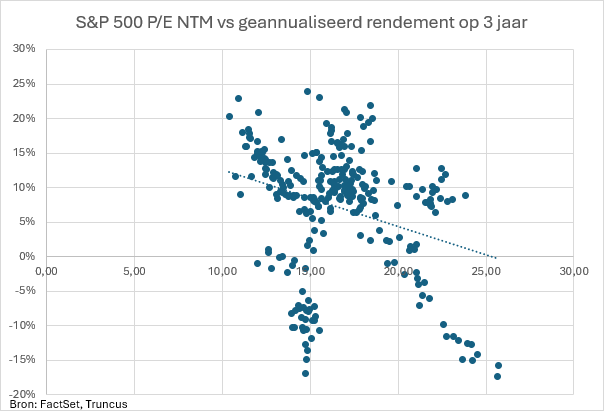
In periodes van 12 en 36 maanden na een koers-winstverhouding van minder dan 20 was er een kans van ruim vier op vijf op een positief rendement. Vertrekkend van een koers-winstverhouding van meer dan 20 was de kans op een positief rendement nog steeds één op twee. Maar over het te verwachten rendement zegt de koers-winstverhouding nagenoeg niets. De dalende regressielijn duidt wel op een lager verwacht rendement naarmate de koers-winstverhouding toeneemt, maar daarmee is ook alles gezegd (grafiek 2 en grafiek 3).
Grafiek 2
Grafiek 3
John Bogle: winstgroei en dividend voorspellen meer dan de waardering
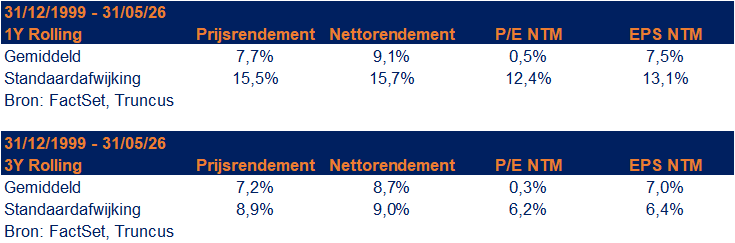
Toen we in Over hespen, ossen en de beurs: wanneer de menigte gelijk heeft suggereerden om à la John Bogle bij de inschatting van het toekomstige beursrendement abstractie te maken van de koers-winstverhouding en enkel rekening te houden met de winstgroei en het dividendrendement, fronste zelfs menig collega de wenkbrauwen. En toch is dit precies waar ook de empirische data op wijzen. Sinds eind 1999 leverde de S&P 500 over rollende periodes van één en drie jaar een gemiddeld prijsrendement van respectievelijk 7,7% en 7,2%, nagenoeg volledig verklaard door de geannualiseerde winststijging van respectievelijk 7,5% en 7,0%. De geannualiseerde wijziging van de koers-winstverhouding bedroeg slechts 0,5% op één jaar en 0,3% op drie jaar. Niet verrassend tonen de parameters op één jaar zich een stuk volatieler (hogere standaardafwijking) dan op drie jaar (tabel 5).
Tabel 5
Om Bogle's vuistregel te toetsen aan de realiteit berekenen we voor de periode december 2000-mei 2026 elke maand de driejarige winstgroei voor de S&P 500 en tellen daar het dividendrendement van dat moment bij op. Het resultaat van die som zetten we vervolgens af tegen het gerealiseerde rendement. Bogle kraakt de code niet, maar de blauwe lijn van het verwachte rendement sluit behoorlijk goed aan bij de oranje lijn van het gerealiseerde rendement over drie jaar (grafiek 4). Statistisch vertaalt zich dat in een correlatie van 0,65, een gemiddelde afwijking van 0,1% en een standaardafwijking van 6,2%.
Wat betekent de huidige waardering van de S&P 500 voor beleggers?
Voor 2026, 2027 en 2028 bedraagt de consensuswinstverwachting voor de S&P 500 respectievelijk 336,16 USD, 389,18 USD en 445,22 USD, tegenover 270,15 USD in 2025. Dit impliceert een verwachte winstgroei van gemiddeld 18% per jaar. Vandaag bedraagt het verwachte dividendrendement 1,36%. De combinatie van beide is meer dan behoorlijk.
Bogle's vuistregel laat voor de komende periode een meer dan stevig rendement verwachten voor de S&P 500. Maar dit is gebaseerd op de vooruitzichten van specialisten. Uit een vorig artikel weten we dat experts niet noodzakelijk de beste gemiddelde schatting opleveren. De geschiedenis leert dat de koers-winstverhouding op zich weinig voorspellende waarde heeft, maar dat de kansen op een positief rendement afnemen naarmate de multiple stijgt. Deze elementen leggen beleggers in de weegschaal om hun positionering in de markt te bepalen.
Wat kunt u hieruit meenemen?
De moraal is minder spectaculair dan veel marktcommentatoren u willen doen geloven.
Een koers-winstverhouding van 21 maakt van de S&P 500 geen koopje. Maar ze maakt van Amerikaanse aandelen evenmin een markt die op instorten staat. De geschiedenis leert vooral dat waarderingen op zichzelf weinig zeggen over het rendement dat beleggers de komende jaren mogen verwachten.
Wie vooruit wil kijken, richt zich daarom beter op de factoren die op lange termijn werkelijk waarde creëren: winstgroei, dividend en de kwaliteit van de onderliggende ondernemingen. Dat klinkt eenvoudig, maar vereist een voortdurende afweging van economische vooruitzichten, waarderingen, risico's en alternatieven. Precies daarom is vermogensbeheer meer dan het volgen van één beursindicator of één krantenkop.
Voor beleggers betekent dit dat voorzichtigheid en pessimisme niet hetzelfde zijn. Een hogere waardering verlaagt het verwachte rendementspotentieel en verhoogt de risico's, maar is zelden een voldoende reden om de markt volledig de rug toe te keren.
Dat is ook hoe wij naar markten kijken: niet op basis van sensationele voorspellingen, maar door data, statistiek en fundamentele analyse samen te brengen. Soms leidt dat tot duidelijke conclusies, vaak tot meer nuance. En net die nuance maakt het verschil tussen meningen en vermogensbeheer.
Ik zoek begeleiding na de verkoop van mijn bedrijf
Plan een vrijblijvend gesprek met ons in
Disclaimer: Dit artikel is uitsluitend bedoeld voor algemene informatie- en educatieve doeleinden en vormt geen individueel beleggingsadvies, geen beleggingsaanbeveling, noch een aanbod of uitnodiging om financiële instrumenten te kopen of verkopen. Beleggen brengt risico's met zich mee. De waarde van beleggingen kan zowel stijgen als dalen en u kunt uw inleg verliezen. Rendementen uit het verleden bieden geen garantie voor toekomstige resultaten.
Door Kristof De Graeve

Blijf op de hoogte en schrijf u in voor onze updates.
Je bent met success ingeschreven op de nieuwsbrief.